Como montar passo a passo o seu plano de poupança escrito
Um guia prático para transformar intenções vagas num plano escrito, com passos simples para as compras, a alimentação e os pagamentos do dia a dia.
· · 6 min de leitura
Porque convém escrever o plano
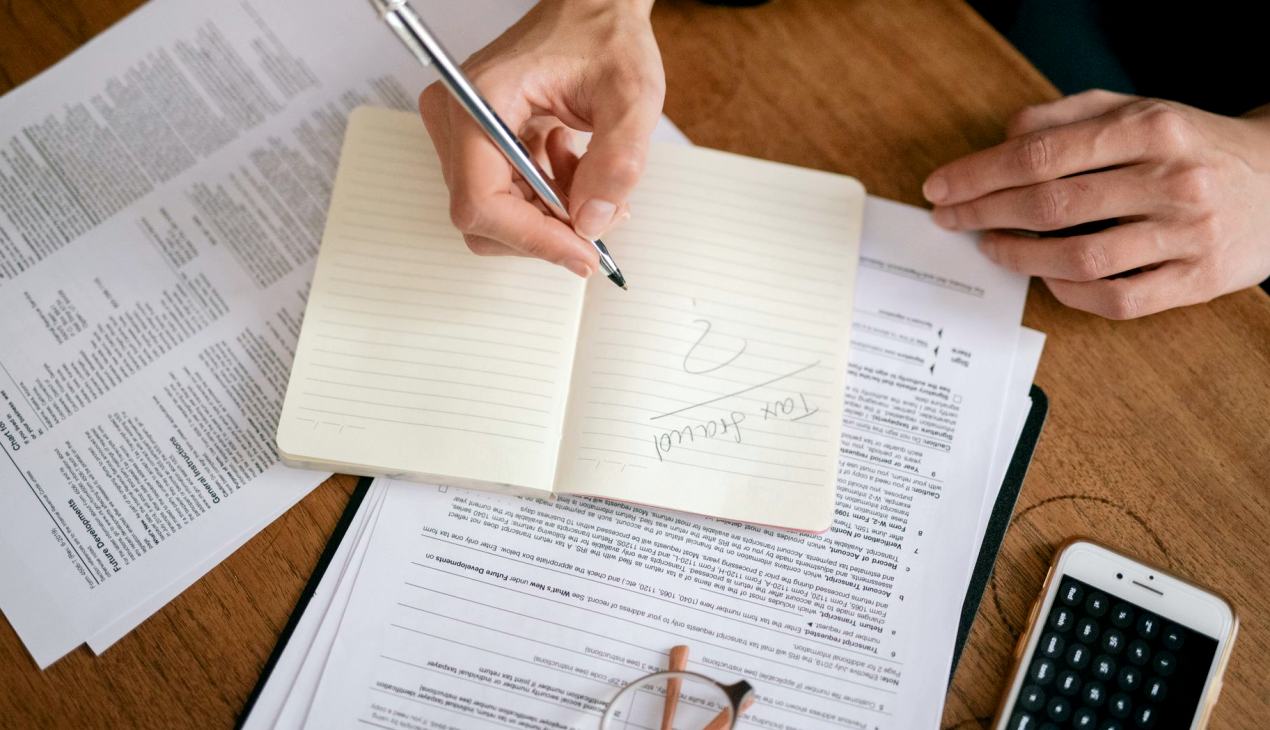
Muitas pessoas sabem, de forma geral, que gostariam de gastar menos em certas coisas, mas essa vontade raramente passa de uma ideia. Quando o plano fica apenas na cabeça, esquece-se na primeira semana de compras ou no primeiro débito que chega sem aviso. Escrever obriga a ser concreto: em vez de dizer que se vai poupar na alimentação, fica registado que se vai preparar uma lista antes de sair e que se compra apenas o que lá consta.
Um plano escrito tem ainda outra vantagem, que muitos clientes valorizam nas nossas reuniões: pode ser relido, corrigido e partilhado com um familiar de confiança. Não precisa de ser longo nem bonito. Uma ou duas folhas, com letra legível e frases curtas, chegam perfeitamente. O que importa é que cada passo diga o que fazer, quando e com que critério, para que a decisão não dependa da memória nem do cansaço de um dia mais complicado.
Neste artigo, a consultora que assina descreve, por ordem, o modo como se constrói um plano deste género, o mesmo caminho que seguimos no serviço de plano personalizado de poupança.
Primeiro passo: perceber de onde parte
Antes de definir qualquer meta, é preciso saber como são hoje os seus meses. Reúna os extratos bancários dos últimos dois ou três meses, as faturas habituais e, se tiver por hábito guardá-los, os talões de compras. Não é necessário apurar tudo ao cêntimo. Procuramos uma imagem razoável do que entra e do que sai, dividida em poucos grupos: habitação, alimentação, saúde, transportes, contas fixas e gastos pessoais.
Nesta fase, resista à tentação de julgar. Um mês com uma despesa inesperada, como uma reparação em casa ou uma prenda de família, não é um erro, é informação. Anote essas exceções à parte, para que não distorçam a visão do mês normal. Só depois de ter este retrato claro faz sentido decidir onde vale a pena mexer, e onde, pelo contrário, convém deixar tudo como está porque a despesa é essencial e já está ajustada.
- Extratos dos últimos dois ou três meses
- Faturas habituais de casa
- Talões de compras, se os guardar
- Uma nota com as despesas fora do normal
Segundo passo: escolher poucas prioridades
Um plano com doze mudanças ao mesmo tempo raramente sobrevive ao primeiro mês. Por isso, aconselhamos a escolher duas ou três prioridades, de preferência onde a mudança seja fácil de manter. Pode ser a lista de compras semanal, a revisão de um contrato antigo ou a decisão de comparar preços de alguns produtos que compra sempre.
Para escolher, olhe para o retrato do primeiro passo e pergunte a si próprio onde sente que o dinheiro se perde sem proveito. Muitas vezes a resposta está em hábitos pequenos e repetidos: compras feitas sem lista, produtos que acabam por estragar-se em casa, serviços que já quase não utiliza. Escreva cada prioridade numa frase simples, com um verbo. Por exemplo: antes de ir ao supermercado, verifico o que tenho na despesa e faço a lista. Frases assim são fáceis de cumprir e de verificar.
Terceiro passo: passos concretos para cada área
Cada prioridade deve ganhar passos pequenos e datados. Nas compras, pode fixar um dia da semana para ir ao supermercado, levar a lista escrita e comparar o preço por quilo ou por litro, e não apenas o preço da embalagem. Na alimentação, planear as refeições de três ou quatro dias reduz o desperdício e evita compras de última hora, geralmente mais caras.
Nos pagamentos do dia a dia, o passo costuma ser outro: marcar no calendário a data em que vai rever uma fatura ou um débito, em vez de deixar a revisão para uma altura indefinida. Quando o plano indica quem faz o quê e em que dia, deixa de ser uma lista de boas intenções. Se tiver um familiar que o apoia, pode combinar com ele que lhe pergunta como correu a revisão, sem tomar decisões por si.
- Compras: dia fixo, lista escrita, preço por unidade de medida
- Alimentação: refeições planeadas para poucos dias
- Pagamentos: data marcada para rever cada fatura
Quarto passo: dar uma forma fácil de usar
O melhor plano é aquele que se consulta sem esforço. Use letra grande, deixe espaço para escrever e evite termos técnicos. Uma estrutura que funciona bem é uma folha por área, com três colunas: o que decidi, quando faço e como fiquei. A última coluna preenche-se no fim do mês e serve de base à conversa seguinte.
Guarde o plano num sítio visível, perto do local onde costuma tratar dos papéis. Se preferir, afixe a lista de compras no frigorífico e mantenha o resto numa pasta simples. Não é preciso computador nem aplicações; o papel serve perfeitamente. O essencial é que o plano esteja ao alcance da mão no momento em que a decisão acontece, seja à porta do supermercado, seja ao abrir uma carta do banco.
Quinto passo: rever e ajustar com calma
Um plano de poupança não é definitivo. Passado um mês, olhe para o que correu bem e para o que ficou por fazer, sem se censurar. Se um passo não funcionou, raramente é falta de vontade; mais vezes o passo era grande demais ou estava mal colocado na rotina. Reduza-o, mude o dia ou troque-o por outro mais realista.
Nestas semanas de outono, muitas pessoas aproveitam para preparar o inverno, quando as contas de casa costumam pesar mais. É uma boa altura para rever o plano e acrescentar, se fizer falta, uma linha para despesas que se repetem nesta estação. Convém lembrar que o plano organiza e orienta, mas não garante um valor poupado; os resultados dependem dos preços, do consumo de cada casa e das circunstâncias de cada mês.
- Que passos cumpri?
- Que passo foi difícil e porquê?
- O que vou mudar no mês seguinte?
Construir um plano de poupança escrito é um trabalho de paciência, feito em poucos passos: conhecer o ponto de partida, escolher prioridades, dar-lhes ações concretas, tornar o papel fácil de usar e rever com calma. Se preferir fazê-lo acompanhado, a Helena Machado e a equipa recebem-no em Braga para o desenhar consigo, ao seu ritmo e com linguagem simples.